全球电机市场2025年约1700亿美元,中国占了四成多。别小看这个数,全球用电量的45%被电机消耗掉,工业领域超过七成的动力来自电机。
中国2025年电机市场规模突破2200亿元,同比涨了8.5%。新能源车、工业自动化、机器人、家电升级,四驾马车一起拉,增量还在加速。
这东西不性感,但没有它,工厂转不动、车跑不了、空调吹不了。它是工业世界的心脏,低调但刚需。
工业电机是基本盘。高效节能电机替代老旧设备是政策硬指标,2024年IE3及以上能效电机市占率已经突破45%。但低端小电机还在打价格战,毛利率压到10%出头。
新能源车电机是最猛的增长极。2025年全球新能源车电机市场超800亿元,永磁同步电机占九成以上。扁线绕组、油冷散热、高速化是技术主线万转冲。
家用电器电机看着小、量却大。变频空调、洗烘一体机、扫地机器人,每台设备都要塞一台电机。扁线电机渗透率在快速爬坡,小巧、安静、省电是卖点。
伺服和步进电机跟着机器人和数控机床走。工业机器人爆发直接拉动精密伺服需求,国产替代在加速,但高端市场还是日系品牌的天下。
高效化是政策倒逼。 国标强制IE3以上,欧盟更狠,IE5都快成门槛了。谁能把铁损铜损压得更低,谁就拿到入场券。
高速化是新能源车推的。 电驱系统越来越追求高转速、小体积,2万转以上的扁线电机成标配。但转速上去了,轴承、绝缘、散热全得跟着升级,不是光换绕组那么简单。
中研普华产业研究院的《2026年全球电机行业市场规模、领先企业国内外市场份额及排名》分析,集成化是大势所趋。 电机+减速器+控制器三合一,甚至把充电机、DC/DC也塞进去。集成度越高,体积越小、成本越低、效率越高,但对系统设计能力要求也越高。
全球电机行业集中度不高,西门子、ABB、日立这些巨头靠技术和品牌占高端,但中低端市场完全是群雄混战。
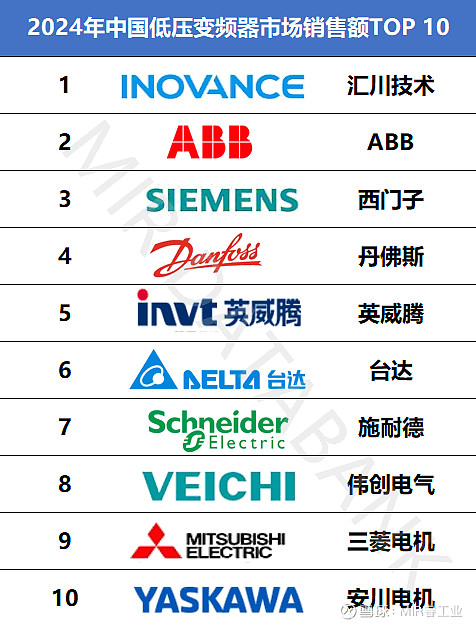
国内有三四千家电机企业,九成以上年营收不到5000万。卧龙电驱、大洋电机、汇川技术是第一梯队,靠规模和技术壁垒卡位,但市场份额加起来也就10%左右。
汇川在伺服电机领域已经杀进国产前三,技术逼近安川、三菱。大洋电机绑定新能源车电驱,2025年车用电机出货量冲到行业前列。但整体来看,低端拥挤、中端突围、高端缺位的格局没变。
新能源车电驱系统占整车成本8%-10%,是除电池外最贵的零部件之一。2025年全球新能源车销量破1800万辆,对应电驱市场超千亿。
这个领域门槛高在哪?不是造不出来,是又要快又要小又要便宜还得可靠。扁线电机工艺精度要求高,油冷系统设计复杂,EMC电磁兼容得过关,缺一不可。
更狠的是价格战传导。车企降价,供应商跟着遭殃,电驱企业毛利被压到15%以下。能活下来的,要么规模够大摊成本,要么技术够硬吃溢价。
人形机器人是电机行业的新故事。一台机器人身上要用几十台电机,关节、手指、腰部、腿部,全是精密伺服或无框力矩电机。
特斯拉Optimus、Figure 02这些产品量产预期越来越近,对应的电机需求是指数级的。目前全球无框力矩电机市场被科尔摩根、Maxon主导,国产如步科股份、鸣志电器正在抢位。
这条赛道现在像2020年的新能源车电机,早期、混乱、但确定性极高。谁先把产品验证跑通、把量产成本压下来,谁就吃第一波。
高端电机离不开好材料。稀土永磁体、高牌号硅钢片、耐高温绝缘材料,高端供应链还是被日本、德国捏着。
制造设备也是瓶颈。绕线机、涂覆设备、动平衡机,核心装备国产化率不到30%。产线自动化水平低,导致一致性差、良率上不去。
人才更缺。电机设计需要电磁、热、结构多学科交叉,能干这活的人不多,高校培养和产业需求之间差着一条沟。
电机这行,不追风口、不造概念,但跟所有硬科技都绑在一起。新能源车要它、机器人要它、工业升级要它、家电迭代也要它。
2026年往后,真正的机会不在通用电机的红海里,而在高速扁线、精密伺服、无框力矩电机这些高附加值细分里。谁能把一台电机做到又快又稳又便宜,谁就在这行站稳了。
欲获取更多行业市场数据及专业解析,可以点击查看中研普华产业研究院的《2026年全球电机行业市场规模、领先企业国内外市场份额及排名》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参米乐-官方网站入口米乐-官方网站入口
本文由:米乐M6,米乐官方网站,米乐登录入口提供